Now Reading: EU-Rechnungen mit einer Kft.: Was die ViDA-Reform jetzt für die Vorbereitung bedeutet
- 01
EU-Rechnungen mit einer Kft.: Was die ViDA-Reform jetzt für die Vorbereitung bedeutet

EU-Rechnungen mit einer Kft.: Was die ViDA-Reform jetzt für die Vorbereitung bedeutet
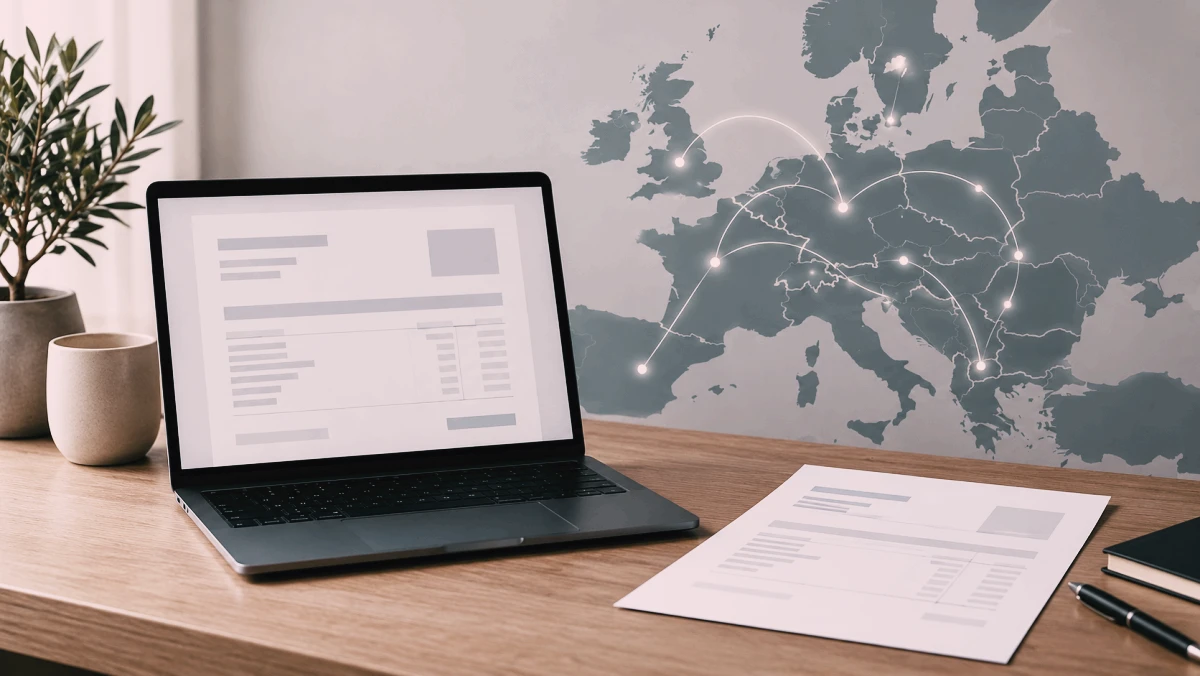
Die Reform „VAT in the Digital Age“, kurz ViDA, verändert die europäische Umsatzsteuerverwaltung schrittweise. Die Europäische Union hat das Paket im März 2025 beschlossen. Für grenzüberschreitende B2B-Umsätze sieht der veröffentlichte Zeitplan ab dem 1. Juli 2030 digitale Meldepflichten vor; weitere Bausteine sollen bis 2035 folgen.
Für eine ungarische Kft. bedeutet das keine sofortige Umstellung jedes Rechnungsablaufs. Es ist aber ein sinnvoller Anlass, die eigene Tätigkeit, die Kundenländer und die Übergabe von Rechnungsdaten an die Buchhaltung zu prüfen. Wer diese Fragen erst bei einer technischen Pflicht klärt, hat weniger Zeit für eine saubere Vorbereitung.
Was ViDA tatsächlich regelt
ViDA ist kein einzelnes neues Formular. Das Paket betrifft mehrere Bereiche der Umsatzsteuer, darunter die digitale Meldung bestimmter grenzüberschreitender B2B-Umsätze und die stärkere Nutzung digitaler Verfahren. Die einzelnen Zeitpunkte und Voraussetzungen hängen vom jeweiligen Baustein und der späteren Umsetzung ab.
Aus dem Reformpaket folgt deshalb keine pauschale Aussage für jede Kft. Ein Unternehmen ohne grenzüberschreitende B2B-Leistungen hat eine andere Ausgangslage als eine Gesellschaft, die regelmäßig Leistungen an Unternehmen in anderen EU-Staaten abrechnet.
Rechnungsdaten früh nachvollziehbar halten
Vor der ersten grenzüberschreitenden Rechnung sollte feststehen, welche Leistung die Kft. erbringt, wer der Kunde ist und wie die relevanten Daten an die Buchhaltung gelangen. Die technische Lösung ist dabei nur ein Teil des Ablaufs. Ebenso wichtig sind die Verantwortlichkeiten für Stammdaten, Belege und Rückfragen.
Wenn Rechnungen über mehrere Systeme erstellt werden, sollte die Buchhaltung erkennen können, welche Version gültig ist und welche Informationen zu einem Geschäftsvorgang gehören. Das ist eine organisatorische Frage, bevor es eine technische Frage wird.
Welche Fragen eine Kft. jetzt prüfen kann
- Erbringt die Gesellschaft Leistungen an Unternehmen in anderen EU-Staaten?
- Welche Rechnungs- und Belegsysteme werden eingesetzt?
- Wer übermittelt die Informationen an die Buchhaltung?
- Welche Daten sind für die fachliche Prüfung erforderlich?
- Wie werden Änderungen an Kunden, Leistungen oder Rechnungswegen dokumentiert?
Die Antworten sollten zum tatsächlichen Betrieb passen. Eine allgemeine ViDA-Checkliste ersetzt keine umsatzsteuerliche Prüfung. Der zuständige unabhängige Partner-Steuerberater muss beurteilen, welche Regeln für den konkreten Vorgang gelten.
Die organisatorische Rolle von HUNCONSULT
HUNCONSULT begleitet die organisatorische Vorbereitung und den laufenden Abstimmungsbedarf rund um eine ungarische Gesellschaft. Norbert Péter kann die Informationen zwischen Unternehmer, Buchhaltung und weiteren Beteiligten strukturieren. Die steuerliche Beurteilung und die fachliche Prüfung einzelner Rechnungsfälle bleiben beim zuständigen unabhängigen Partner-Steuerberater oder Steuerbüro.
Diese Trennung verhindert falsche Erwartungen. HUNCONSULT ist kein Ersatz für die steuerliche Beratung. Die organisatorische Begleitung hilft dabei, die richtige Frage mit den erforderlichen Unterlagen an die zuständige Stelle zu geben.
ViDA und die Vorbereitung einer Kft.
Wer eine Kft. gründet oder ihren laufenden Betrieb vorbereitet, sollte die spätere Tätigkeit mitdenken. Bank, Firmensitz, Buchhaltung, Belegablage und Rechnungswege gehören zu einer gemeinsamen organisatorischen Planung. Die konkrete technische Umsetzung kann später an die tatsächlichen Pflichten angepasst werden.
HUNCONSULT beschreibt die organisatorische Vorbereitung unter Firma in Ungarn gründen. Welche steuerlichen Maßnahmen nötig sind, richtet sich nach der Tätigkeit und der Vereinbarung mit dem zuständigen Partner.
Quelle und zeitliche Grenze
Der europäische Zeitplan und die technischen Anforderungen können durch weitere Rechtsakte und nationale Umsetzungen konkretisiert werden. Maßgeblich ist die aktuelle Darstellung der Europäischen Kommission zu VAT in the Digital Age, abgerufen am 22. Oktober 2026.
Was Unternehmen aus dem Zeitplan ableiten können
Der lange Umsetzungszeitraum der ViDA-Reform ist kein Grund, die Prüfung auf unbestimmte Zeit zu verschieben. Eine Kft. kann schon heute dokumentieren, welche Kunden in anderen EU-Staaten sitzen, welche Leistungen erbracht werden und welche Systeme Rechnungsdaten erzeugen. Diese Bestandsaufnahme ist unabhängig davon nützlich, wann eine konkrete Meldepflicht beginnt.
Auch die Zuständigkeiten sollten feststehen. Wer pflegt Kundendaten, wer prüft die Rechnung, wer übergibt die Daten und wer beantwortet Rückfragen der Buchhaltung? Eine klare Antwort erleichtert die spätere technische Umsetzung.
Was die Reform nicht erlaubt
Aus dem ViDA-Zeitplan lässt sich keine pauschale Aussage über eine einzelne Rechnung ableiten. Die umsatzsteuerliche Behandlung hängt vom konkreten Geschäft, den beteiligten Staaten und der jeweils geltenden Regel ab. Ein redaktioneller Beitrag kann die Fragen benennen, aber keine individuelle steuerliche Entscheidung ersetzen.
Die zuständige unabhängige Partner-Steuerberatung prüft den einzelnen Vorgang. HUNCONSULT kann organisatorisch helfen, die erforderlichen Informationen zusammenzustellen und zwischen den Beteiligten weiterzugeben.
Vorbereitung ohne vorschnelle Technikentscheidung
Eine Kft. muss nicht jede spätere technische Lösung heute festlegen. Sinnvoller ist es, die tatsächlichen Abläufe zu beschreiben und die Datenquellen zu kennen. Wenn die rechtlichen und technischen Vorgaben konkretisiert werden, kann die Gesellschaft auf dieser Grundlage gezielt reagieren.